Fast Budget - Udgiftschef
AppFer SRLØkonomiBekræftet
- 43.52K Anmeldelser
- 4,7
- Downloads
- 5.000.000+
- Pris
- Free
Skærmbilleder
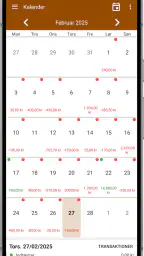
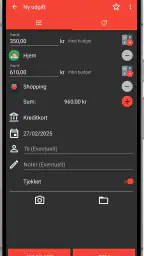
 Analyse af Appwesome
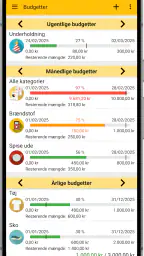
Når jeg bruger en budgetapp, er det vigtigste ikke, hvor mange grafer den kan vise, men om jeg rent faktisk får registreret mine køb og kan se, hvad de betyder for resten af måneden. Fast Budget - Udgiftschef passer bedst til den slags løbende overblik: Jeg kan samle udgifter i kategorier, arbejde med budgetter og vende tilbage til rapporterne, når jeg vil forstå mine vaner bedre. Den kræver dog, at jeg vælger en rutine, der passer til mig, frem for at forvente, at et enkelt overblik automatisk løser økonomien.
Start med en enkel rutine, der holder
Jeg ville begynde med få, tydelige kategorier og et budget, jeg faktisk kan bruge i hverdagen. Hvis jeg opretter en særskilt kategori til hvert tænkeligt køb fra dag ét, bliver registreringen hurtigt mere arbejde end hjælp. Mad, transport og fornøjelser kan for eksempel give et brugbart første billede; senere kan jeg dele en kategori op, hvis rapporterne viser, at det vil ændre mine beslutninger.
En realistisk vane er at notere et køb, når jeg har et roligt øjeblik efter betalingen, og bruge en kort gennemgang sidst på dagen til at fange det, jeg har glemt. Det er især nyttigt ved små, gentagne beløb: en kaffe eller en snack virker ubetydelig alene, men bliver mere synlig, når flere køb lander samme sted. Appen kan hjælpe med at synliggøre mønstret, men det er stadig mig, der skal beslutte, om jeg vil ændre noget.
Hvis jeg deler husholdning med andre, ville jeg på forhånd aftale, hvad budgettet skal fortælle. Skal det vise mine personlige køb, fælles indkøb eller hele husholdningens forbrug? En tydelig afgrænsning gør kategorierne mere meningsfulde og mindsker risikoen for at sammenligne tal, der dækker forskellige ting. Det er en lille beslutning, men den afgør, om et månedsresultat kan bruges til noget konkret.
Indstillinger, der er værd at kontrollere
Jeg ville ikke begynde med at slå enhver mulig funktion til. Først ville jeg kontrollere, hvordan mine budgetter og kategorier er sat op, og om de svarer til den måde, jeg faktisk tænker på mine penge. Et budget, der kun giver mening, når jeg fortolker det på en bestemt måde, er svært at holde fast i. Det er bedre at bruge få regler konsekvent end at bygge en kompliceret struktur, jeg opgiver efter kort tid.
Bankforbindelse kan være praktisk, hvis jeg ønsker at spare manuelle indtastninger, men automatisk import betyder ikke nødvendigvis, at arbejdet forsvinder. Jeg ville stadig gennemgå posterne, kontrollere at de passer til mine kategorier og holde øje med, om en transaktion er registreret, som jeg forventer. Hvis jeg hellere vil indtaste alt selv, kan det til gengæld give et mere bevidst øjeblik omkring hvert køb. Valget handler derfor både om bekvemmelighed og om, hvilken vane der hjælper mig med at være opmærksom.
Eksport til Excel eller CSV er mest nyttig, når jeg ved, hvad jeg vil undersøge. Jeg kan for eksempel gemme en rapport til en gennemgang af en bestemt periode eller arbejde videre med tallene i et regneark. Hvis jeg eksporterer uden et spørgsmål i tankerne, får jeg blot flere tal at sortere i. En god indstilling er derfor ikke bare en teknisk mulighed, men en arbejdsgang, der sparer mig tid ved at afklare formålet først.
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


Gør gentagne handlinger lettere
Det er de små gentagelser, der afgør, om jeg bliver ved med at bruge en økonomiapp. Jeg ville lægge en fast, kort gennemgang ind i min uge, hvor jeg tjekker nye poster, retter kategorier og ser, om et budget stadig afspejler mine planer. Det er ofte lettere end at vente til sidst på måneden, hvor jeg skal rekonstruere mange køb fra hukommelsen.
Et nyttigt greb er at skelne mellem at registrere og at analysere. Når jeg foretager et køb, behøver jeg ikke straks beslutte, hvad det siger om hele min økonomi; jeg skal bare få det ind det rigtige sted. Når jeg senere åbner rapporterne, kan jeg se på mønstre med lidt afstand. Den opdeling gør processen mindre tung og mindsker fristelsen til at opgive, fordi en enkelt dag ser rodet ud.
Fast Budget - Udgiftschef er en økonomiapp fra AppFer SRL. Den har en gennemsnitlig bedømmelse på 4,7 baseret på omkring 129.000 vurderinger, og den er installeret over 5 millioner gange. Appen er gratis at hente, har PEGI 3 og findes i version 7.0.1; køb i appen ligger på 39 til 240 kroner, når betalingen går gennem Play. Den første udgivelse var den 4. oktober 2014, og Android-enheden skal bruge version 8.0 eller nyere.
Overblik, sammenligning og begrænsninger
Jeg ser den som et mellemtrin mellem en almindelig note på telefonen og et regneark, jeg selv skal vedligeholde. Noter er hurtige, men de giver sjældent et samlet billede uden ekstra sortering. Et regneark kan tilpasses langt mere, men kræver, at jeg selv bygger kategorier, formler og rapporter. Her får jeg budgetter, udgiftsregistrering og visuelle analyser samlet, hvilket er nyttigt, når jeg ønsker struktur uden at starte fra et tomt ark.
En bankapp kan være det bedre valg, hvis mit eneste behov er at kontrollere saldo og se de transaktioner, banken allerede viser. En særskilt budgetapp giver mere mening, når jeg vil sammenholde forbrug på tværs af kategorier eller arbejde med et planlagt budget. Omvendt ville jeg vælge et regneark, hvis jeg har særlige beregninger eller en meget personlig økonomimodel, som standardkategorier og rapporter ikke passer til. Det er ikke et spørgsmål om, at én løsning altid er bedst; det afhænger af, hvor meget struktur jeg vil vedligeholde selv.
Hvor appen passer ind i en almindelig uge
Forestil dig, at jeg handler ind efter arbejde, betaler for transport og senere køber noget spontant på vej hjem. Hvis jeg registrerer eller gennemgår de køb samme aften, kan jeg se, hvordan de fordeler sig i mine kategorier, uden at vente på næste kontoudtog. Senere på ugen kan jeg åbne rapporterne og spørge, om det var en usædvanlig dag eller del af et tilbagevendende mønster. Den værdi ligger ikke i, at appen fortæller mig, hvad jeg skal gøre, men i at den gør mit eget forbrug lettere at undersøge.
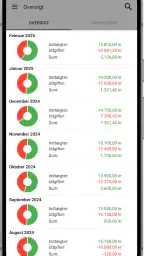
For en person med skiftende udgifter kan det være mere nyttigt at vurdere en tendens over flere uger end at reagere på én enkelt dyr dag. Jeg ville derfor bruge rapporterne som et samtalegrundlag med mig selv, ikke som en karakterbog. En høj post kan skyldes et planlagt køb, og en lav post er ikke nødvendigvis et tegn på, at økonomien er på rette kurs. Konteksten er afgørende, især hvis jeg bruger budgettet til at ændre vaner frem for blot at registrere dem.
Hvem får mest ud af den?
Jeg tror, appen især giver mening for den, der gerne vil skabe en mere fast forbindelse mellem hverdagskøb og månedsplaner. Den passer til en nybegynder, der vil begynde med kategorier og enkle budgetter, men også til en mere erfaren bruger, der kan holde sine kategorier ryddelige og bruge rapporter eller eksport målrettet. Muligheden for at vælge mellem manuel registrering og synkronisering gør det lettere at tilpasse arbejdsgangen til ens tålmodighed og behov for kontrol.
Den er mindre oplagt, hvis jeg forventer, at en bankforbindelse alene giver et fejlfrit, færdigt budget uden nogen kontrol. Importerede poster skal stadig forstås og placeres fornuftigt, og mine egne valg afgør, hvor præcist overblikket bliver. Den er heller ikke mit første valg, hvis jeg helst vil undgå at registrere eller gennemgå køb overhovedet. I så fald er bankens egen oversigt muligvis nok, selv om den ikke nødvendigvis giver samme budgetarbejdsgang.
Jeg ville også være varsom med at gøre kategorierne for detaljerede, hvis jeg allerede ved, at jeg ikke har lyst til at vedligeholde dem. En app kan gøre arbejdet overskueligt, men ikke fjerne den tid, det tager at rydde op i poster eller lære sine egne mønstre at kende. Det er en reel afvejning: Mere præcis opdeling kan give bedre indsigt, mens en enklere opsætning ofte er nemmere at holde ved lige.
Hvad jeg ville afprøve først
Hvis jeg skulle begynde i dag, ville jeg vælge nogle få kategorier, sætte et realistisk budget og beslutte, om jeg vil registrere manuelt eller afprøve synkronisering. Derefter ville jeg bruge appen i en almindelig uge, før jeg ændrede på strukturen. Først når jeg kan se, hvilke poster der er svære at placere, ville jeg overveje at justere kategorierne. Den rækkefølge hjælper mig med at bygge efter faktisk brug frem for at gætte på forhånd.
Jeg ville også stille mig selv et konkret spørgsmål, før jeg åbner rapporterne: Vil jeg finde ud af, hvilken kategori der vokser, eller om et bestemt budget passer til min hverdag? Når jeg ved, hvad jeg leder efter, bliver graferne og eksportmuligheden mere anvendelige. Hvis jeg blot gennemser alt uden et formål, er der større risiko for, at tallene føles overvældende i stedet for oplysende.
Det er værd at huske, at gratis adgang ikke betyder, at alle funktioner nødvendigvis følger med uden betaling. Der findes køb i appen, så jeg ville kontrollere, hvad der er inkluderet i den løsning, jeg vælger, før jeg baserer min rutine på en bestemt funktion. Jeg ville også prøve den grundlæggende arbejdsgang først: Hvis registrering, kategorier og rapporter allerede hjælper, kan jeg beslutte senere, om jeg har brug for mere.
En ærlig vurdering af friktionen
En tilbagevendende irritation er, at kundeservice nogle gange kan være langsom til at svare. Det betyder mest, hvis jeg er afhængig af hurtig hjælp til et problem, der blokerer min daglige rutine. Jeg ville derfor ikke lade en vigtig økonomisk beslutning afhænge af, at supporten svarer med det samme; appen er bedst som et værktøj til overblik, ikke som en erstatning for at kontrollere mine egne oplysninger.
Jeg kunne også godt tænke mig mere fleksibilitet med widgets, så overblikket på hjemmeskærmen lettere kunne passe til mine præferencer. For mig er det ikke en afgørende mangel, fordi appens værdi især ligger i registrering og gennemgang, men det kan være en skuffelse, hvis jeg forventer at kunne tilpasse den hurtigste adgang meget præcist. Det er et eksempel på, at en app godt kan være let at navigere i uden at alle dele af oplevelsen kan formes efter ens egen smag.
En vane, der er værd at holde fast i
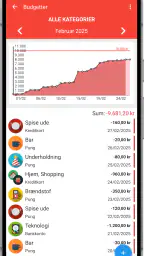
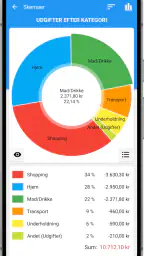
En af de ting, jeg virkelig sætter pris på, er muligheden for at oprette forskellige kategorier for udgifter. Det betyder, at du kan se præcis, hvor dine penge går hen - om det er mad, underholdning eller måske lidt for mange byture. Det er som at have din egen lille revisor i lommen.
Visuelle rapporter og analyser
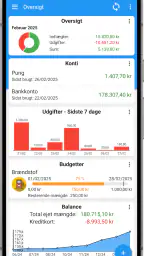
Jeg er en sucker for flotte grafer, og her skuffer appen bestemt ikke. Fast Budget - Udgiftschef leverer en række visuelle rapporter, som gør det let at se trends i dine udgifter. Det kan være en sand øjenåbner at se, hvordan små beløb her og der kan løbe op i det lange løb. Har jeg nævnt, at du også kan downloade rapporterne? Det er perfekt til dem, der elsker at have en fysisk kopi til gennemgang.
Brugervenlighed og design
Når det kommer til apps, er brugervenlighed en stor faktor for mig. Heldigvis er Fast Budget - Udgiftschef super intuitiv at navigere. Designet er enkelt og rent, uden at det bliver kedeligt. Det er let at finde rundt, selv hvis man ikke er teknologisk anlagt.
Appen er også tilgængelig på flere sprog, hvilket er en kæmpe fordel. Jeg elsker, hvordan de har tænkt på brugere fra forskellige dele af verden.
Integrationer og synkronisering
En af de fedeste funktioner er, at du kan synkronisere appen med dine bankkonti. Det betyder, at alle dine transaktioner automatisk kan importeres til appen. Det sparer tid og gør det endnu nemmere at holde styr på alting. For dem, der har flere konti eller bruger forskellige banker, er dette en game-changer.
Det er også muligt at eksportere dine data til Excel eller CSV, hvis du foretrækker at arbejde med tal i et andet program. Jeg har fundet det meget praktisk for mine egne økonomiske analyser.
Hvad jeg ville ønske var bedre
Selvom jeg er meget tilfreds med Fast Budget - Udgiftschef, er der et par ting, jeg gerne ville se forbedret. For det første kunne kundeservicen være lidt mere responsiv. Nogle gange tager det lidt tid at få svar på spørgsmål.
Derudover kunne jeg godt tænke mig flere tilpasningsmuligheder i forhold til widgets. Det kunne være rart at have en widget, der passer perfekt til min hjemmeskærm, uden at jeg selv skal fifle for meget med det.
Alt i alt, hvis du leder efter en pålidelig og brugervenlig budget-app, vil jeg varmt anbefale Fast Budget - Udgiftschef. Det har helt sikkert hjulpet mig med at få bedre styr på min økonomi, og jeg er sikker på, det kan gøre det samme for dig.
Højdepunkter
- Brugervenlig grænseflade
- nem navigation.
- Detaljeret kategorisering af udgifter.
- Funktion til at spore flere konti.
- Tilpasselige budgetalarmer.
- Integration med bankkonti.
Begrænsninger
- Begrænsede funktioner i gratis version.
- Kan være overvældende for nybegyndere.
- Mindre tilpasning af rapporter.
- Kræver internet for nogle funktioner.
- Reklamer i gratis version.
Ofte stillede spørgsmål
01Hvordan kan Fast Budget - Udgiftschef hjælpe mig med at styre mine finanser?
Fast Budget - Udgiftschef giver dig mulighed for at oprette personlige budgetter, spore udgifter og indkomster samt få overblik over dine økonomiske vaner. Appen tilbyder visuelle diagrammer og rapporter, der gør det nemt at analysere dine økonomiske bevægelser og træffe informerede beslutninger.
02Er Fast Budget - Udgiftschef sikker at bruge?
Ja, Fast Budget - Udgiftschef prioriterer brugernes datasikkerhed. Appen benytter krypteringsteknologier til at beskytte dine finansielle oplysninger. Derudover kan du opsætte en adgangskode eller bruge biometrisk login for ekstra sikkerhed. Det er vigtigt altid at holde appen opdateret for at sikre den nyeste beskyttelse.
03Kan jeg synkronisere mine data på tværs af forskellige enheder?
Ja, Fast Budget - Udgiftschef understøtter synkronisering på tværs af enheder. Du kan logge ind med din konto på flere enheder, og dine data vil automatisk blive opdateret. Dette gør det nemt at holde styr på dine finanser, uanset om du bruger en smartphone, tablet eller computer.
04Er der nogen skjulte gebyrer eller abonnementer i appen?
Fast Budget - Udgiftschef tilbyder både en gratis version og en premium version. Den gratis version indeholder grundlæggende funktioner, mens premium versionen tilbyder avancerede funktioner mod et abonnementsgebyr. Der er ingen skjulte gebyrer, og brugere kan vælge at opgradere, hvis de ønsker ekstra funktionalitet.
05Hvordan kan jeg tilpasse mine budgetkategorier i appen?
Du kan nemt tilpasse dine budgetkategorier i Fast Budget - Udgiftschef. Appen tillader dig at oprette, redigere eller slette kategorier, så de passer til dine personlige behov. Dette gør det muligt at have et budget, der afspejler dine specifikke udgiftsposter og økonomiske mål.
Fast Budget - Udgiftschef på andre sprog
